해외주식 Wrap계좌, 법인으로 운용하세요 !
안녕하세요? 트리니티원입니다.
해외주식 Wrap 계좌를 법인으로 운용하면, 수익 5,000만 원 기준 약 621만 원의 절세 효과가 발생한다는 사실 알고 계셨나요?
단순 세금 비교를 넘어, 법인 유보금의 재투자 복리 효과까지 감안하면 장기적으로 그 격차는 더욱 커집니다. 오늘은 그 이유와 방법, 효과까지 자세히 알려드리겠습니다.
왜 해외주식은 다른가 ?
국내 상장주식 소액주주 매매차익은 개인에게 비과세지만, 해외주식 매매차익은 다릅니다.
해외주식은 양도소득세(분류과세) 22%가 적용됩니다. 중요한 점은, 사업소득이 아무리 높아도 해외주식 양도차익은 별도로 22% 단일세율이 적용되어 종합과세로 묶이지 않는다는 것입니다.
반면 법인은 해외주식 수익도 익금 산입되어 법인세(2억 이하 9%)를 납부합니다
세금 계산 상세 분석
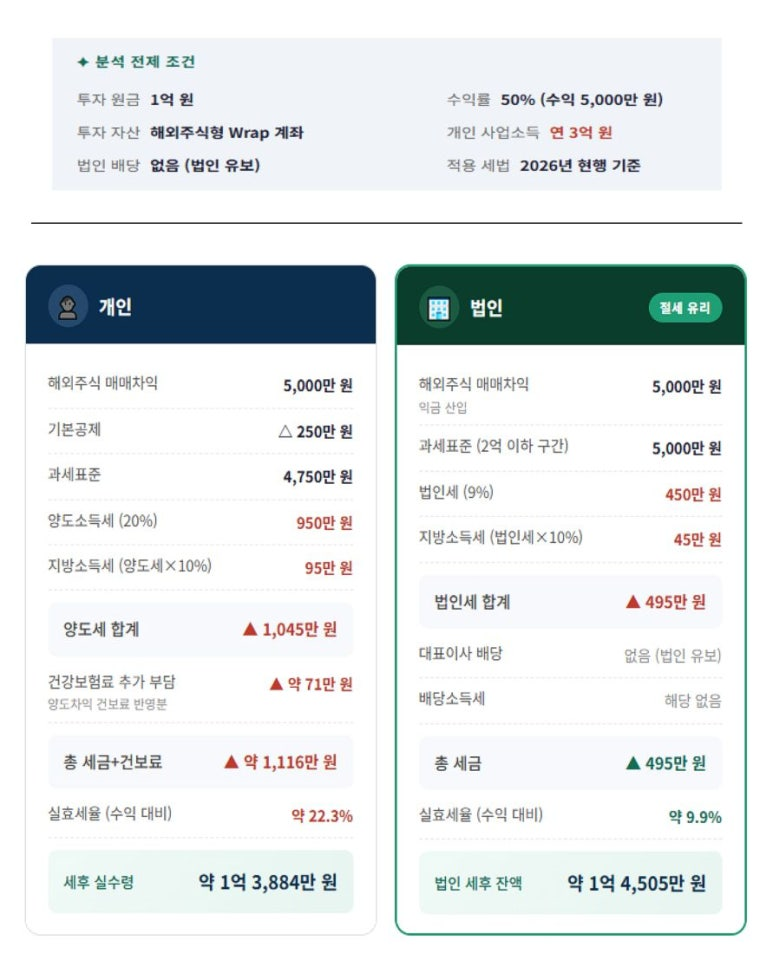
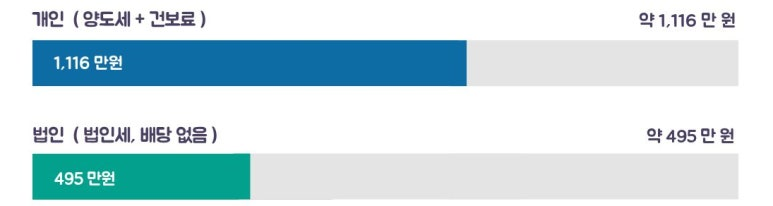
개인 vs 법인, 세금 부담 한눈에 보기
| 구분 | 개인 | 법인(해당 없음) |
|---|---|---|
| 투자 수익 | 5,000만 원 | 5,000만 원 |
| 적용 세율 | 양도소득세 22% | 법인세 9.9% |
| 세금 합계 | 약 1,116만 원 | 495만 원 |
| 실효세율 | 약 22.3% | 약 9.9% |
| 세후 잔액 | 약 1억 3,884만 원 | 약 1억 4,505만 원 |
| 절세 차이 | 법인이 약 621만 원 유리 (12.4%p 차이) | |
Wrap 계좌 – 법인 유보 전략의 진짜 가치
- 621만 원 절세가 법인 내 유보되어 다음 투자 원금이 됩니다.
→ 장기 복리 효과로 절세액은 시간이 갈수록 커집니다. - 해외주식 양도차익은 사업소득 3억과 합산 없이 분류과세 22% 단일세율
→ 소득이 높아도 세율이 올라가지 않습니다. - 법인세 과세표준이 2억 이하인 경우 9%라는 낮은 세율이 핵심.
→ 자산 규모가 커질수록 법인 구간 설계가 중요합니다. - 법인 유보금은 향후 퇴직금 · 급여 · 법인 운영비용으로 출구 전략을 사전에 설계.
이때, 진정한 절세가 완성됩니다.

중요한 것은 ‘ 절세 ‘와 ‘ 출구 전략 ‘을 동시에 설계하는 것입니다.
법인 설립부터 퇴직금 설계까지, 트리니티원과 함께 의원장님의 맞춤 세금 구조를 만들어 드립니다.
유익한 글이 되었길 바랍니다. 좋은 하루 보내세요.